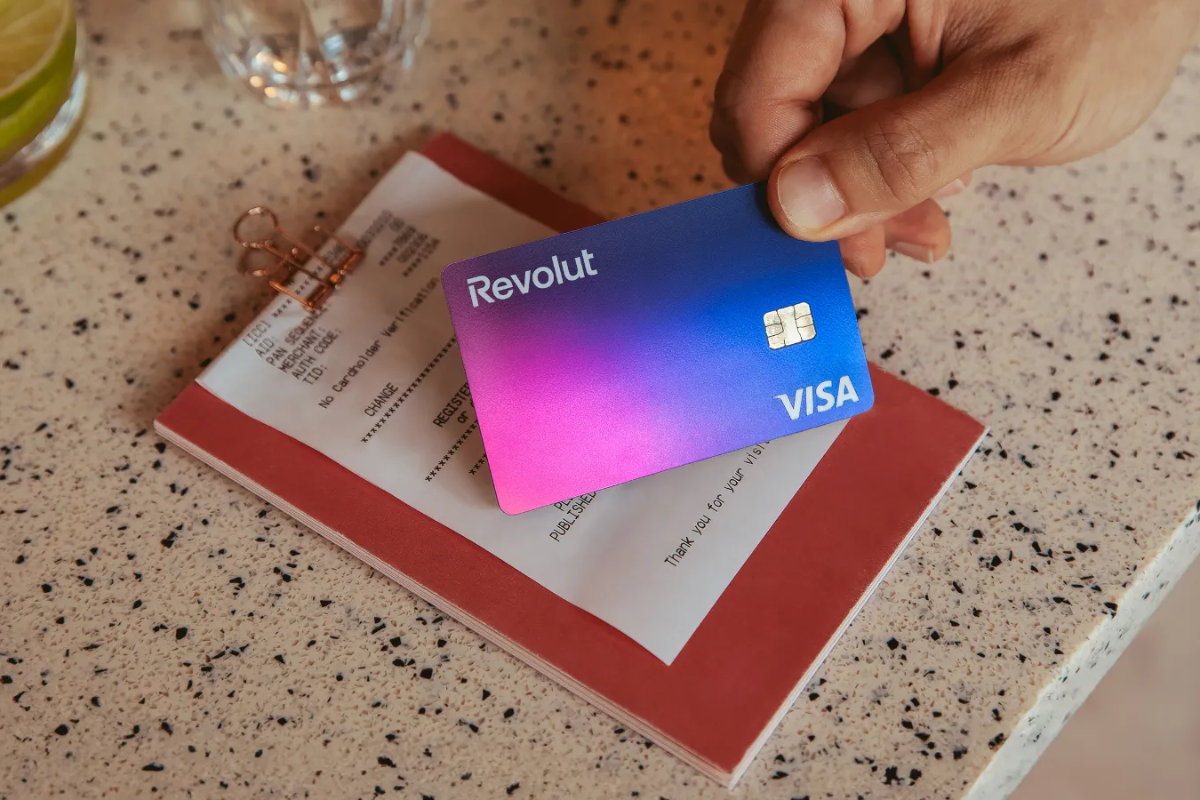
Épargner sans y penser ne tient pas au montant mis de côté, mais à l’automatisme : l’arrondi à l’euro supérieur transforme chaque paiement par carte en micro-versement sur un plan d’épargne.
Le Livret A reste le placement préféré des Français, mais son rendement jugé faible et son plafond de 22 950 euros frustrent une partie des épargnants. Les banques en ligne s’engouffrent dans la brèche avec des offres plus souples. Revolut pousse l’idée d’une épargne qui se constitue presque toute seule.
Deux leviers ressortent de son offre : l’arrondi à l’euro supérieur sur chaque paiement par carte, et les virements programmés. Le premier capture les centimes que l’on ne voit jamais partir. Le second fixe un rythme d’épargne régulier, sans décision à prendre chaque mois.
Comment fonctionne l’arrondi à l’euro supérieur
Au moment de payer par carte, Revolut propose d’arrondir la somme à l’euro supérieur. La différence, quelques centimes, est déposée automatiquement sur le plan d’épargne. Le principe s’appuie sur les petits paiements du quotidien, un café par exemple, dont on ne remarque pas la fraction de centimes.
L’effet repose sur la répétition. On n’épargne pas un montant visible, mais une somme qui s’accumule à chaque transaction, sans manipulation ni virement manuel. Découvrez notre article sur Revolut pourrait choisir Londres et le Nasdaq, un compromis qui révèle ses ambitions mondiales.
À ne pas confondre avec l’arrondi comptable. Pour les calculs officiels, la règle publiée par economie.gouv.fr précise que si le troisième chiffre après la virgule est égal ou supérieur à 5, on arrondit au centime supérieur. L’arrondi Revolut porte sur l’euro entier et sert à mettre de côté, pas à calculer un montant exact.
Des virements programmés pour épargner régulièrement
L’arrondi seul ne suffit pas toujours à constituer une épargne significative. L’application mobile permet aussi d’alimenter le plan d’épargne par virement ponctuel ou automatisé. Le virement programmé installe un rythme : une somme fixe part chaque mois vers le plan, sans intervention.
L’argent reste disponible. Revolut indique qu’aucun frais ni pénalité ne s’applique pour récupérer les fonds du plan d’épargne, ce qui le rapproche d’un livret classique sur la disponibilité.
Les conditions à lire avant de se lancer
L’offre s’accompagne de conditions précises. Le compte Standard est gratuit et accessible à toute personne physique majeure. Pour profiter du taux promotionnel de 5,25 % brut, le plan d’épargne doit être ouvert dans le mois suivant la création du compte, et le taux s’applique pendant 4 mois sur un versement maximal de 25 000 euros.
Ce taux est temporaire. Passé la période promotionnelle, il redescend à un niveau standard, selon l’abonnement. L’arrondi à l’euro et les virements programmés alimentent le plan ; ils ne déterminent pas le rendement, qui dépend du taux en vigueur.
Le fonctionnement de l’arrondi évolue régulièrement dans l’application. Avant de compter sur ce mécanisme, mieux vaut vérifier dans l’application Revolut comment l’activer et s’il reste proposé sur votre compte. Retrouvez aussi notre article sur le Livret A et LDDS : les banques gardent plus de 200 milliards d’euros de votre épargne et en tirent plus d’un milliard par an.
L’intérêt de l’arrondi à l’euro supérieur tient à sa discrétion. Il capture les centimes de chaque paiement et, doublé d’un virement programmé, installe une épargne régulière sans exiger de discipline quotidienne. Le rendement, lui, dépend du taux en vigueur sur le plan d’épargne, à vérifier au moment de l’ouverture.
En tant que jeune média indépendant, CESdeFrance a besoin de votre aide. Soutenez-nous en nous suivant et en nous ajoutant à vos favoris sur Google News. Merci !